Vistoria Cautelar Reduz o Valor do Seguro do Carro?
Vistoria cautelar e vistoria da seguradora não são a mesma coisa. Entenda se o laudo cautelar influencia no valor do seguro do seu carro.

Natan Sousa
Se você está comprando ou já comprou um carro usado, é natural pensar em tudo que pode pesar no bolso depois — inclusive o seguro. Muita gente pergunta se fazer a vistoria cautelar antes da compra ajuda a pagar menos de seguro no futuro, ou se pelo menos evita dor de cabeça na hora de contratar a apólice. A resposta tem mais nuance do que um simples “sim” ou “não”, e vale entender a diferença entre a vistoria cautelar e a vistoria que a seguradora pode exigir antes de tirar qualquer conclusão.
Vistoria cautelar e vistoria para seguro são a mesma coisa?
Não. São duas inspeções diferentes, feitas em momentos diferentes e com finalidades diferentes. A vistoria cautelar é feita antes da compra (ou logo depois, se você comprou sem fazer) e serve para checar se o carro tem indício de batida estrutural, se o chassi e o motor batem com o que consta no documento, se há sinal de enchente, remarcação ou restrição oculta. Já a vistoria que algumas seguradoras pedem — às vezes chamada de “vistoria de perfil” ou “vistoria prévia” — é feita no momento da contratação do seguro, geralmente com uma empresa credenciada pela própria seguradora, e serve para ela avaliar o risco que está assumindo ao te segurar.
Ou seja: fazer a vistoria cautelar não substitui a vistoria que a seguradora eventualmente exigir, e o inverso também é verdade. São processos independentes, mesmo que os dois envolvam inspecionar o veículo.
Essa confusão é comum porque as duas inspeções parecem, na superfície, o mesmo tipo de serviço: alguém vai até o carro, olha a lataria, confere o motor, tira fotos e emite um relatório. Mas o objetivo de cada uma muda tudo. A vistoria cautelar trabalha a favor do comprador, antes da negociação estar fechada, para evitar que ele leve um carro com problema escondido. A vistoria da seguradora trabalha a favor da própria seguradora, depois que você já decidiu comprar, para ela dimensionar o risco de te segurar. Entender essa diferença evita frustração: não espere que o laudo cautelar sirva como “carta branca” para negociar desconto direto com a seguradora, porque não é essa a função dele.
Como a vistoria cautelar pode ajudar (indiretamente) no seguro
Mesmo não sendo a mesma coisa, o laudo da vistoria cautelar pode ser útil em algumas situações relacionadas ao seguro. Se o carro já teve algum reparo estrutural ou sinistro no passado e isso não foi declarado corretamente na proposta do seguro, a seguradora pode negar cobertura ou reduzir o valor de indenização em caso de sinistro futuro — justamente por entender que a informação não confere com o estado real do veículo. Ter um laudo detalhado, feito por quem inspecionou o carro de forma independente antes da compra, ajuda você a preencher a proposta do seguro com informações mais próximas da realidade, o que reduz o risco de dor de cabeça na hora de acionar o seguro.
Pense em um exemplo prático: você compra um carro que já teve um reparo estrutural no passado, mas o vendedor não menciona isso e o anúncio não deixa claro. Sem vistoria cautelar, você preenche a proposta do seguro só com base no que sabe — ou seja, sem citar o reparo, porque nem você sabia dele. Se um dia esse histórico vier à tona (em uma perícia após um sinistro, por exemplo), a seguradora pode questionar a boa-fé da contratação. Com o laudo cautelar em mãos desde o início, você tem como declarar a real condição do veículo e evitar esse tipo de problema mais à frente.
Também vale lembrar que o preço final do seu seguro costuma pesar no orçamento tanto quanto o custo da própria vistoria cautelar — por isso faz sentido enxergar os dois como parte do mesmo processo de comprar um carro usado com mais segurança, e não como gastos isolados.
Quando a seguradora pode pedir uma vistoria própria
Cada seguradora tem seus próprios critérios, que variam conforme a idade do carro, o perfil do condutor, a região e até o histórico de sinistros do próprio veículo (consultado em sistemas do setor). Em geral, é mais comum a seguradora pedir uma vistoria prévia quando o carro é mais antigo, quando há troca de segurado, quando o valor segurado é mais alto ou quando você está mudando de seguradora e ainda não tem histórico de relacionamento com ela. Em alguns casos, a vistoria da seguradora é feita por uma empresa terceirizada, indicada por ela, e o resultado fica restrito à análise interna da apólice — normalmente você nem recebe uma cópia detalhada do laudo, diferente do que acontece na vistoria cautelar, cujo relatório é seu e fica com você.
Como esses critérios mudam de seguradora para seguradora — e podem mudar ao longo do tempo, inclusive conforme promoções e políticas internas de cada empresa — o caminho mais seguro é sempre confirmar diretamente com a sua seguradora (ou com o corretor responsável) quais documentos e vistorias ela exige antes de fechar a apólice, em vez de assumir que a vistoria cautelar já resolve essa etapa ou que ela é aceita automaticamente como substituta.
Vale a pena fazer a vistoria cautelar mesmo assim?
Sim, mesmo sem relação direta garantida com o valor do seguro. O motivo principal para fazer a vistoria cautelar continua sendo o mesmo: saber exatamente o que você está comprando antes de assinar qualquer papel. Isso inclui identificar batida estrutural, reparo malfeito, sinal de enchente, quilometragem que não bate com o desgaste do carro, restrição financeira oculta e possível clonagem. Um carro com histórico limpo e documentado tende a te dar menos surpresa não só na hora de contratar o seguro, mas também se um dia você precisar acionar a cobertura — porque as informações que você declarou na proposta batem com a realidade do veículo.
Se o seu objetivo específico é entender melhor as condições do seu seguro, o mais direto ainda é ligar para a seguradora (ou para o corretor) e perguntar quais vistorias e documentos ela exige para o carro que você está comprando, e se isso muda o valor do prêmio no seu caso. A vistoria cautelar resolve a parte de “esse carro é confiável?” — a seguradora resolve a parte de “quanto custa segurar esse carro?”.
Perguntas frequentes sobre vistoria cautelar e seguro
Levar o laudo cautelar até a seguradora ajuda em algo?
Pode ajudar como informação extra, principalmente se o laudo mostrar que o carro está em bom estado e sem histórico de sinistro relevante. Mas não espere que isso, por si só, mude o valor do prêmio — cada seguradora decide o que considera na hora de calcular o risco, e isso precisa ser confirmado com ela.
Se a vistoria cautelar encontrar problema, isso afeta o seguro que eu já tenho?
Não diretamente e não de forma automática. Mas se o problema encontrado for grave (por exemplo, indício de sinistro estrutural que não foi declarado na contratação), vale conversar com a seguradora para entender se isso muda alguma cobertura, já que declarar informações desatualizadas ou incorretas pode gerar problema na hora de acionar o seguro.
Fazer a vistoria cautelar é obrigatório para contratar seguro?
Não. A vistoria cautelar é uma escolha do comprador, feita para reduzir risco na compra do carro. Ela não é uma exigência das seguradoras — cada uma tem suas próprias regras sobre quando pedir (ou não) uma vistoria própria antes de fechar a apólice.
Como agendar em Salvador e Lauro de Freitas
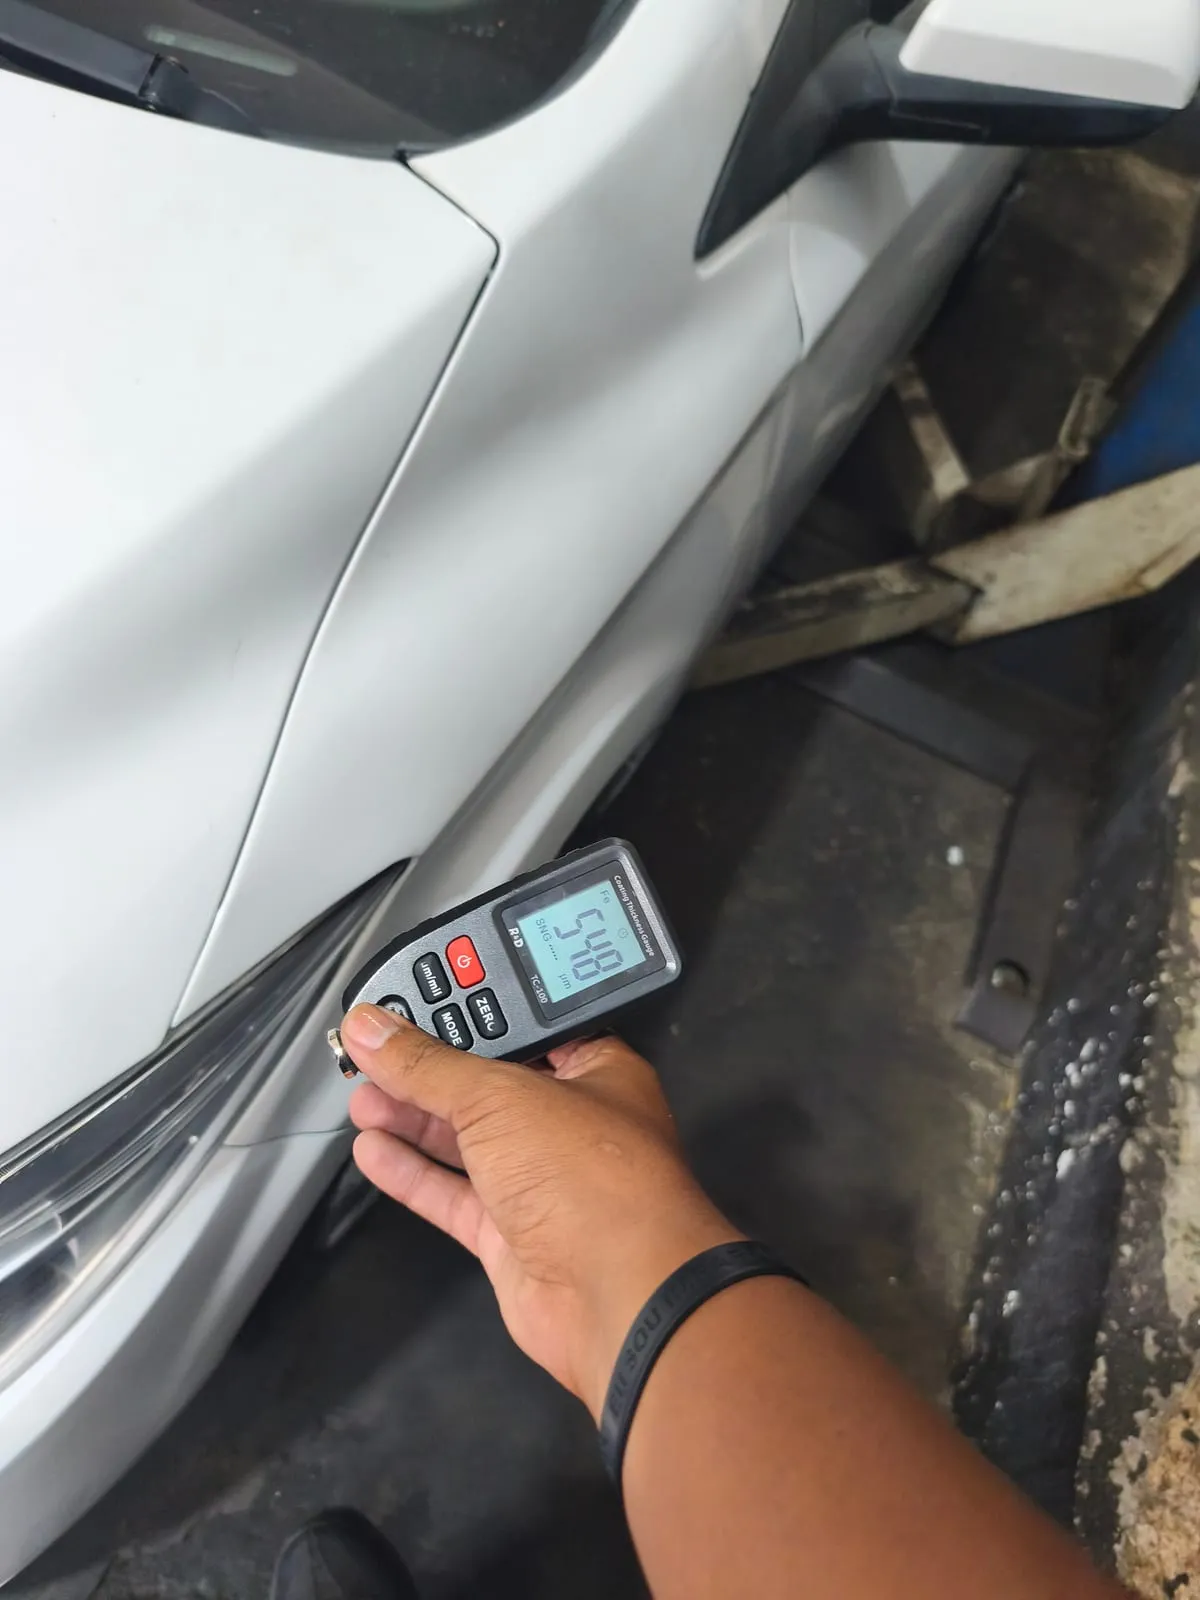
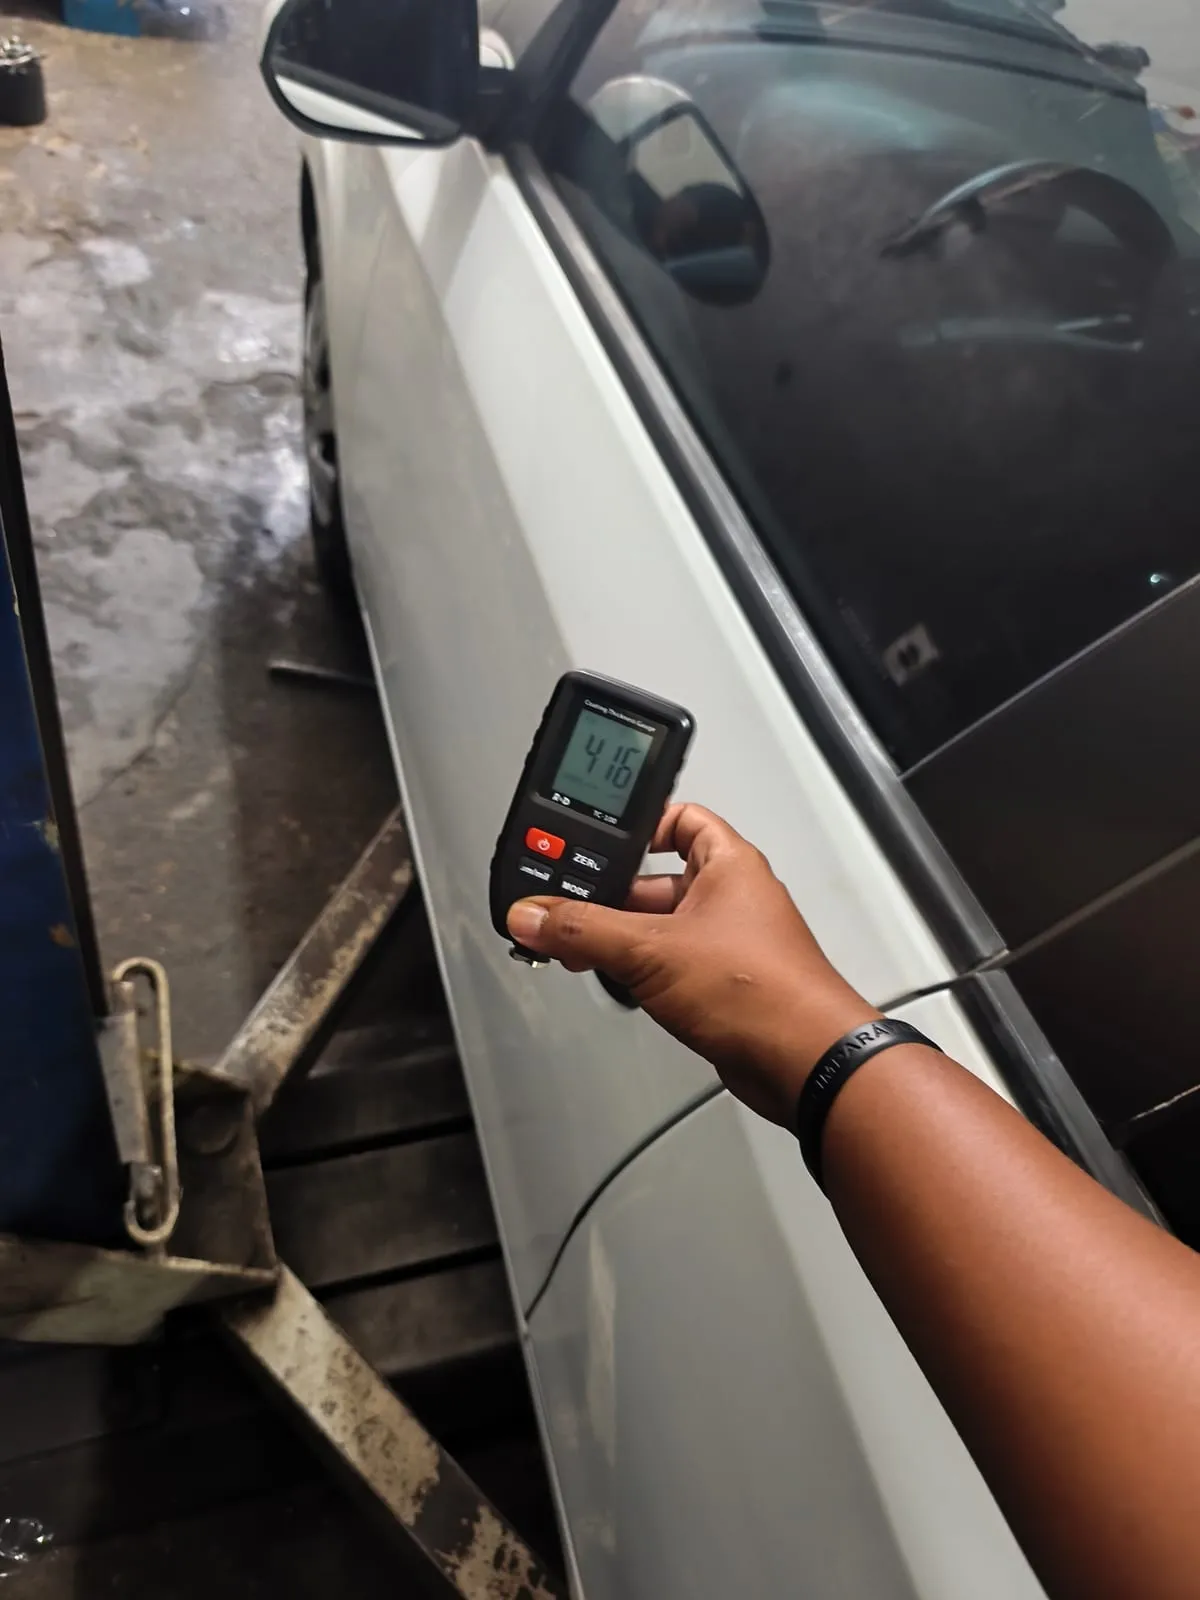
A Salvador Vistoria Cautelar atende Salvador, Lauro de Freitas e toda a Região Metropolitana, com inspeção feita no local combinado com você — seja na casa do vendedor, em um pátio ou até no seu trabalho. O laudo sai com fotos, checagem de chassi, motor, estrutura e histórico do veículo, para você negociar ou desistir da compra com informação de verdade na mão, antes de qualquer conversa com a seguradora.
Vai fechar negócio num carro usado?
O vistoriador vai até onde o carro está e entrega o laudo com fotos em até 24 horas.
Agendar pelo WhatsApp