Vistoria Cautelar Interfere na Aprovação do Financiamento?
Vistoria cautelar interfere na aprovação do financiamento? Entenda a diferença entre a inspeção do carro e a análise de crédito do banco.

Natan Sousa
Você já separou a entrada, escolheu o carro e foi simular o financiamento — e agora está se perguntando se marcar uma vistoria cautelar antes de fechar negócio pode complicar (ou até travar) a aprovação do crédito no banco. É uma dúvida comum de quem compra carro usado em Salvador e Lauro de Freitas, ainda mais quando o prazo para retirar o veículo está apertado.
Vistoria cautelar e análise de crédito: qual a relação
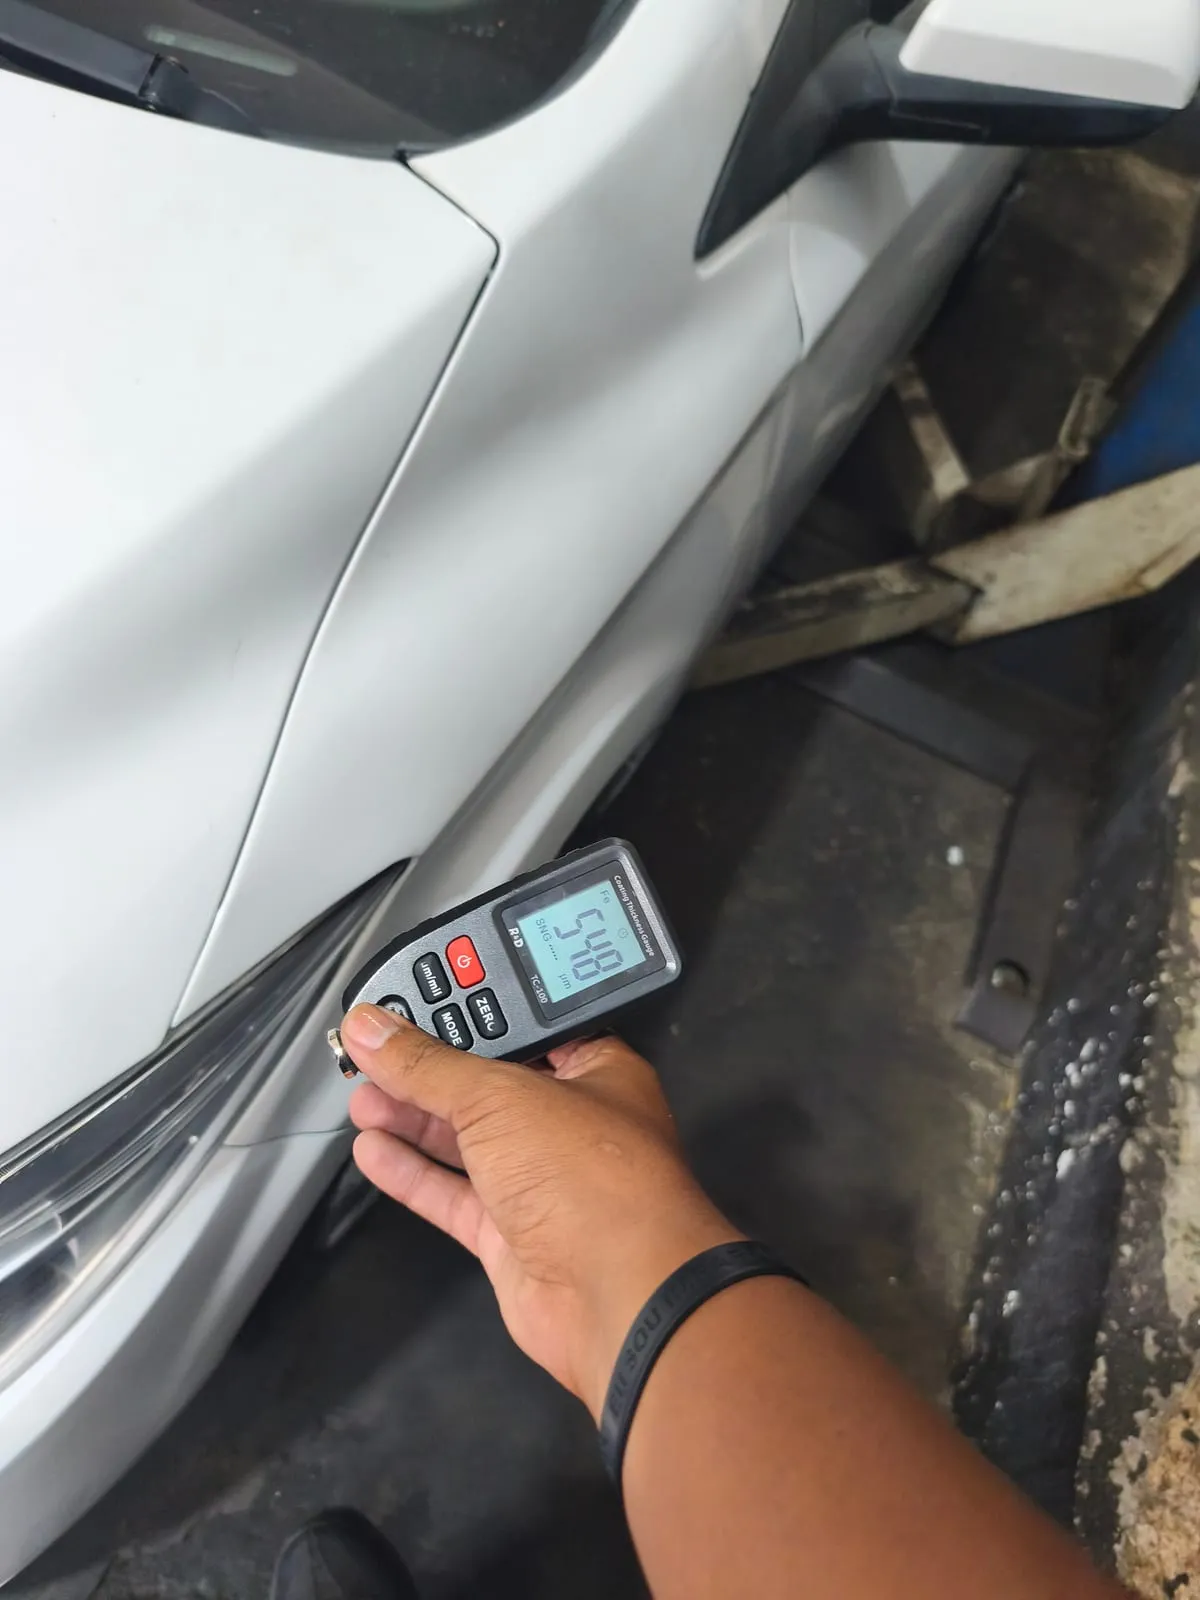
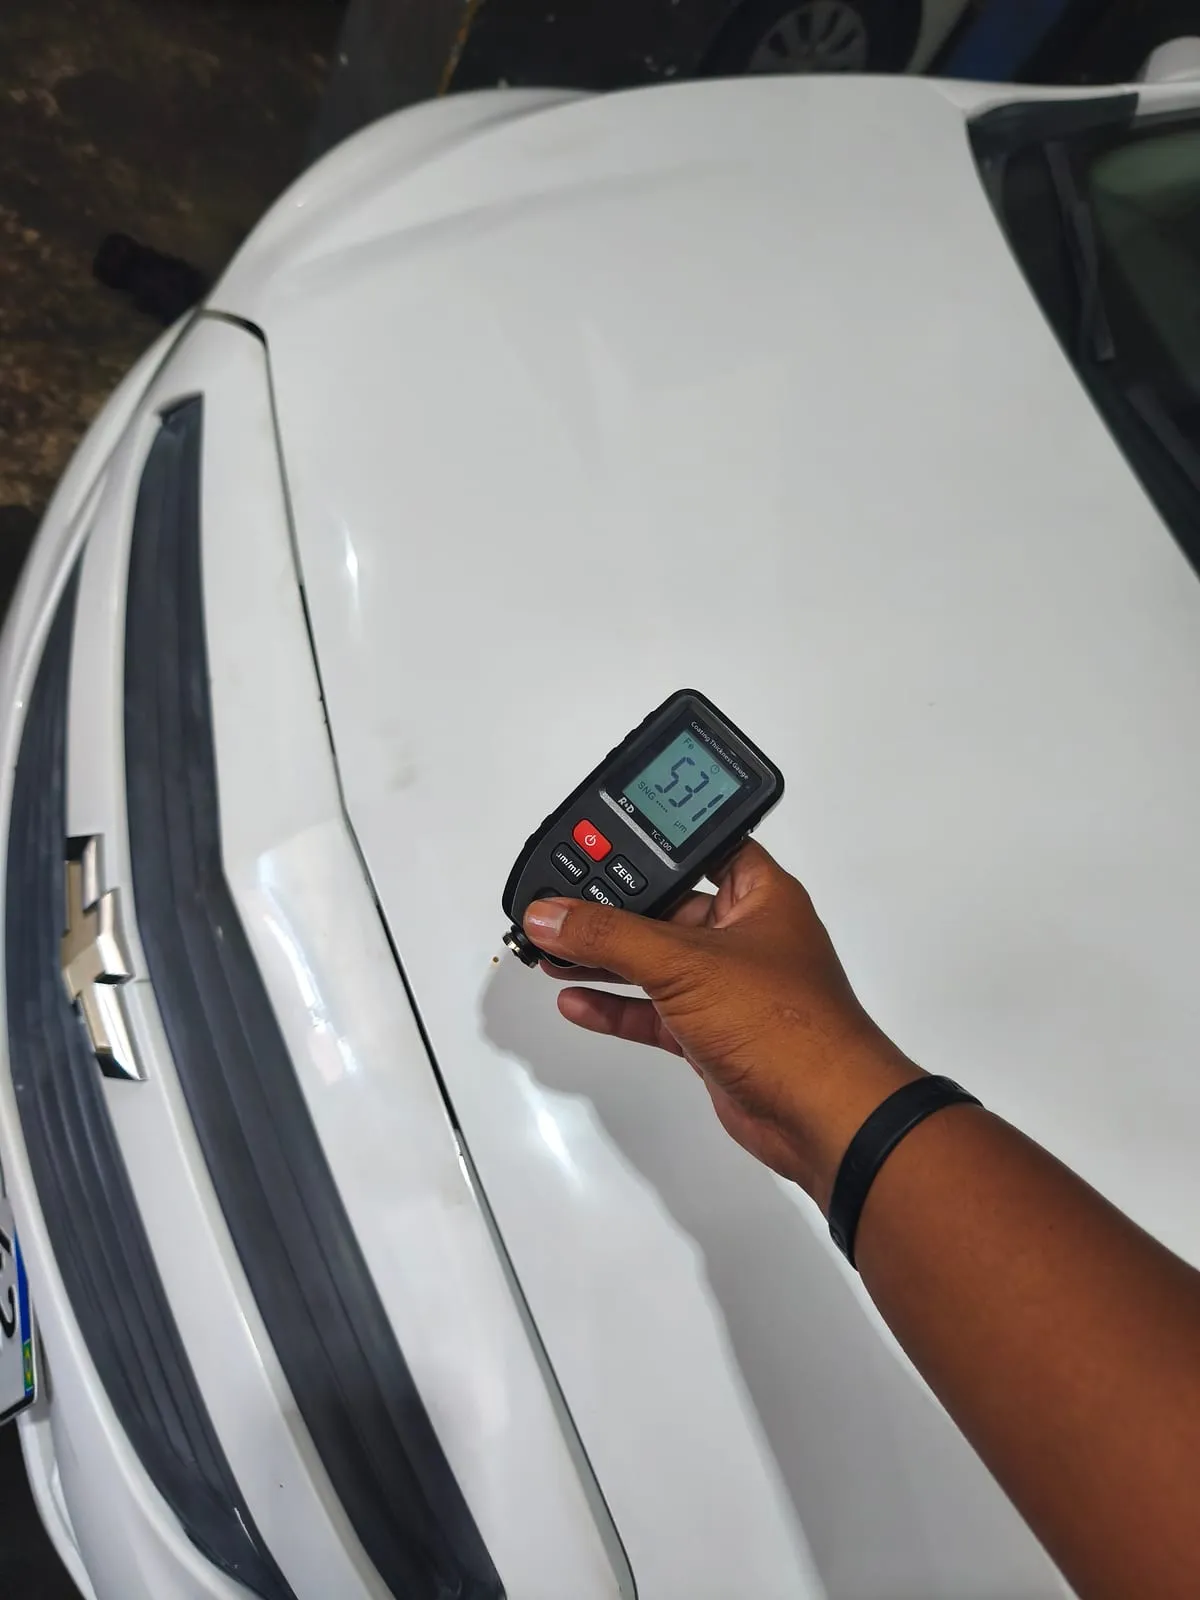
A vistoria cautelar e a análise de crédito são processos diferentes, feitos por instituições diferentes, com objetivos diferentes. A vistoria cautelar é uma inspeção veicular: um técnico avalia lataria, estrutura, motor, câmbio, numeração de chassi e histórico do carro para dizer se há indícios de batida, alagamento, adulteração ou restrição. Já a análise de crédito é feita pelo banco ou financeira, e olha para o seu perfil como pagador — renda, score, histórico de pagamentos, relacionamento bancário — para decidir se libera o financiamento e em quais condições.
Ou seja: o laudo da vistoria não é enviado automaticamente ao banco nem entra na pontuação de crédito. Se o banco pede algum tipo de inspeção do próprio veículo, geralmente é uma vistoria de avaliação ou de transferência feita por empresa credenciada por ele — que é diferente da vistoria cautelar que você contrata para se proteger na negociação. Para entender melhor essa diferença, veja também nosso artigo sobre vistoria cautelar para financiamento e o que o banco costuma exigir.
Quando a vistoria pode mudar o seu plano de compra
Existe uma confusão comum entre “a vistoria atrapalha o financiamento” e “a vistoria me faz mudar de ideia sobre o financiamento”. São coisas bem diferentes. O laudo cautelar não vai ao banco e não altera taxa de juros nem prazo de aprovação. O que pode acontecer é você, de posse do resultado, decidir não seguir com aquele carro específico — e aí, por consequência, não seguir com aquele financiamento.
Isso não é a vistoria “atrapalhando”: é ela cumprindo a função para a qual foi contratada, que é te dar informação antes de você assumir uma dívida de vários anos por um veículo que pode ter um problema estrutural. Descobrir isso depois de assinar o contrato é bem mais caro e complicado do que descobrir antes.
O que o banco realmente avalia no financiamento
Cada instituição financeira tem seus próprios critérios internos, que podem mudar de banco para banco e de época para época. De forma geral, costumam entrar na análise: seu score e histórico de crédito, comprovação de renda, valor da entrada, ano e modelo do veículo (para efeito de tabela e prazo máximo de financiamento) e, em alguns casos, uma vistoria própria do banco ou da financeira — que serve para confirmar que o carro existe, bate com o que está no contrato e não tem irregularidade grave de documentação.
Como os critérios variam bastante entre instituições, o caminho mais seguro é sempre confirmar diretamente com o seu banco ou financeira quais documentos e exigências valem para o seu contrato específico, em vez de assumir uma regra geral.
Carro com restrição, alienação ou problema estrutural
Se a vistoria cautelar identificar que o carro já está alienado a outro banco, tem restrição judicial ou administrativa, ou apresenta indícios de dano estrutural grave, isso não é a vistoria “criando” um problema para o seu financiamento — é ela revelando um problema que já existia no carro, antes mesmo de você aparecer. Um veículo nessa situação tende a ser mais difícil de financiar de qualquer forma, porque o próprio banco costuma pedir a documentação regularizada e a baixa de restrições anteriores para liberar o crédito.
Nesses casos, o mais comum é negociar a regularização com o vendedor antes de seguir, pedir abatimento no valor compatível com o problema encontrado, ou simplesmente buscar outro veículo. Para confirmar como identificar esse tipo de situação, vale a leitura do nosso artigo sobre como saber se um carro tem restrição, alienação ou bloqueio oculto.
Vistoria cautelar: proteção, não obstáculo
Vale trocar a pergunta. Em vez de “a vistoria atrapalha meu financiamento?”, pense em “eu quero financiar um carro por 48 ou 60 meses sem saber com certeza o estado real dele?”. A vistoria cautelar existe justamente para reduzir esse risco: ela dá uma segunda opinião técnica e independente sobre o veículo, fora da relação comercial entre comprador e vendedor.
Isso não significa que a vistoria vai eliminar todo e qualquer risco da compra — nenhuma inspeção garante isso —, mas ela ajuda bastante a diminuir a chance de você só descobrir um problema sério depois que o dinheiro já saiu da sua conta (ou já está comprometido em parcelas).
Como encaixar a vistoria sem atrasar o financiamento
Na prática, dá para conciliar os dois processos sem perder tempo. Algumas dicas de quem já passou por isso em Salvador e Lauro de Freitas:
Agende a vistoria cautelar assim que fechar o interesse no carro, em paralelo com a simulação do financiamento no banco — os dois processos podem correr ao mesmo tempo, já que são independentes. Se a vistoria for feita a domicílio, o carro nem precisa se deslocar: o técnico vai até onde o veículo está, o que evita perder um dia inteiro de agenda. Só assine o contrato de financiamento depois de receber o laudo, para ter a informação completa na mão antes de assumir a dívida. E, se o resultado vier limpo, você segue para a assinatura com mais segurança — e ainda com um documento técnico que serve de registro sobre o estado do carro na data da compra.
Perguntas frequentes
O banco pode recusar o financiamento por causa do resultado da vistoria cautelar?
Normalmente não, porque o laudo da vistoria cautelar que você contrata não é enviado ao banco. A instituição financeira analisa seu perfil de crédito e, quando exige alguma inspeção do veículo, costuma usar uma vistoria própria ou credenciada — vale confirmar diretamente com o seu banco quais exigências valem para o seu contrato.
Fazer a vistoria cautelar atrasa a liberação do financiamento?
Não precisa atrasar. Os dois processos podem ser feitos em paralelo, já que são independentes um do outro. O ideal é só assinar o contrato de financiamento depois de ter o resultado da vistoria em mãos.
Vale a pena fazer a vistoria cautelar mesmo se o financiamento já foi pré-aprovado?
Sim. A pré-aprovação do banco avalia o seu crédito, não o estado real do carro. A vistoria cautelar continua sendo a forma de você confirmar que o veículo específico que vai financiar não tem problema estrutural, de documentação ou de histórico escondido.
Vai fechar negócio num carro usado?
O vistoriador vai até onde o carro está e entrega o laudo com fotos em até 24 horas.
Agendar pelo WhatsApp