Laudo de Vistoria Ajuda a Negociar com a Seguradora?
Laudo de vistoria cautelar ajuda a negociar com a seguradora? Veja o que esse documento comprova e o que ele não substitui.

Natan Sousa
Quem já passou por um sinistro ou está prestes a segurar um carro usado logo se pergunta se o laudo de vistoria cautelar tem algum peso na hora de negociar com a seguradora. A resposta curta é: ajuda, mas não substitui a regulação oficial feita pela própria seguradora. Entenda abaixo como usar esse documento a seu favor sem criar expectativa além do que ele realmente entrega.
O laudo de vistoria cautelar é um relatório técnico independente, feito por um vistoriador fora do quadro da seguradora, que registra o estado real do veículo no momento da inspeção: funilaria, motor, estrutura, indícios de batida, pintura, quilometragem e documentação. Ele não é emitido pela seguradora nem por uma oficina credenciada dela — é um retrato imparcial do carro, pensado originalmente para quem vai comprar ou vender um veículo usado.
Esse caráter de documento independente é justamente o que dá a ele algum valor em uma negociação com a seguradora: trata-se de uma segunda opinião técnica, com fotos e descrição detalhada, datada e assinada por um profissional que não tem interesse financeiro no resultado da negociação.
O que o laudo realmente mostra
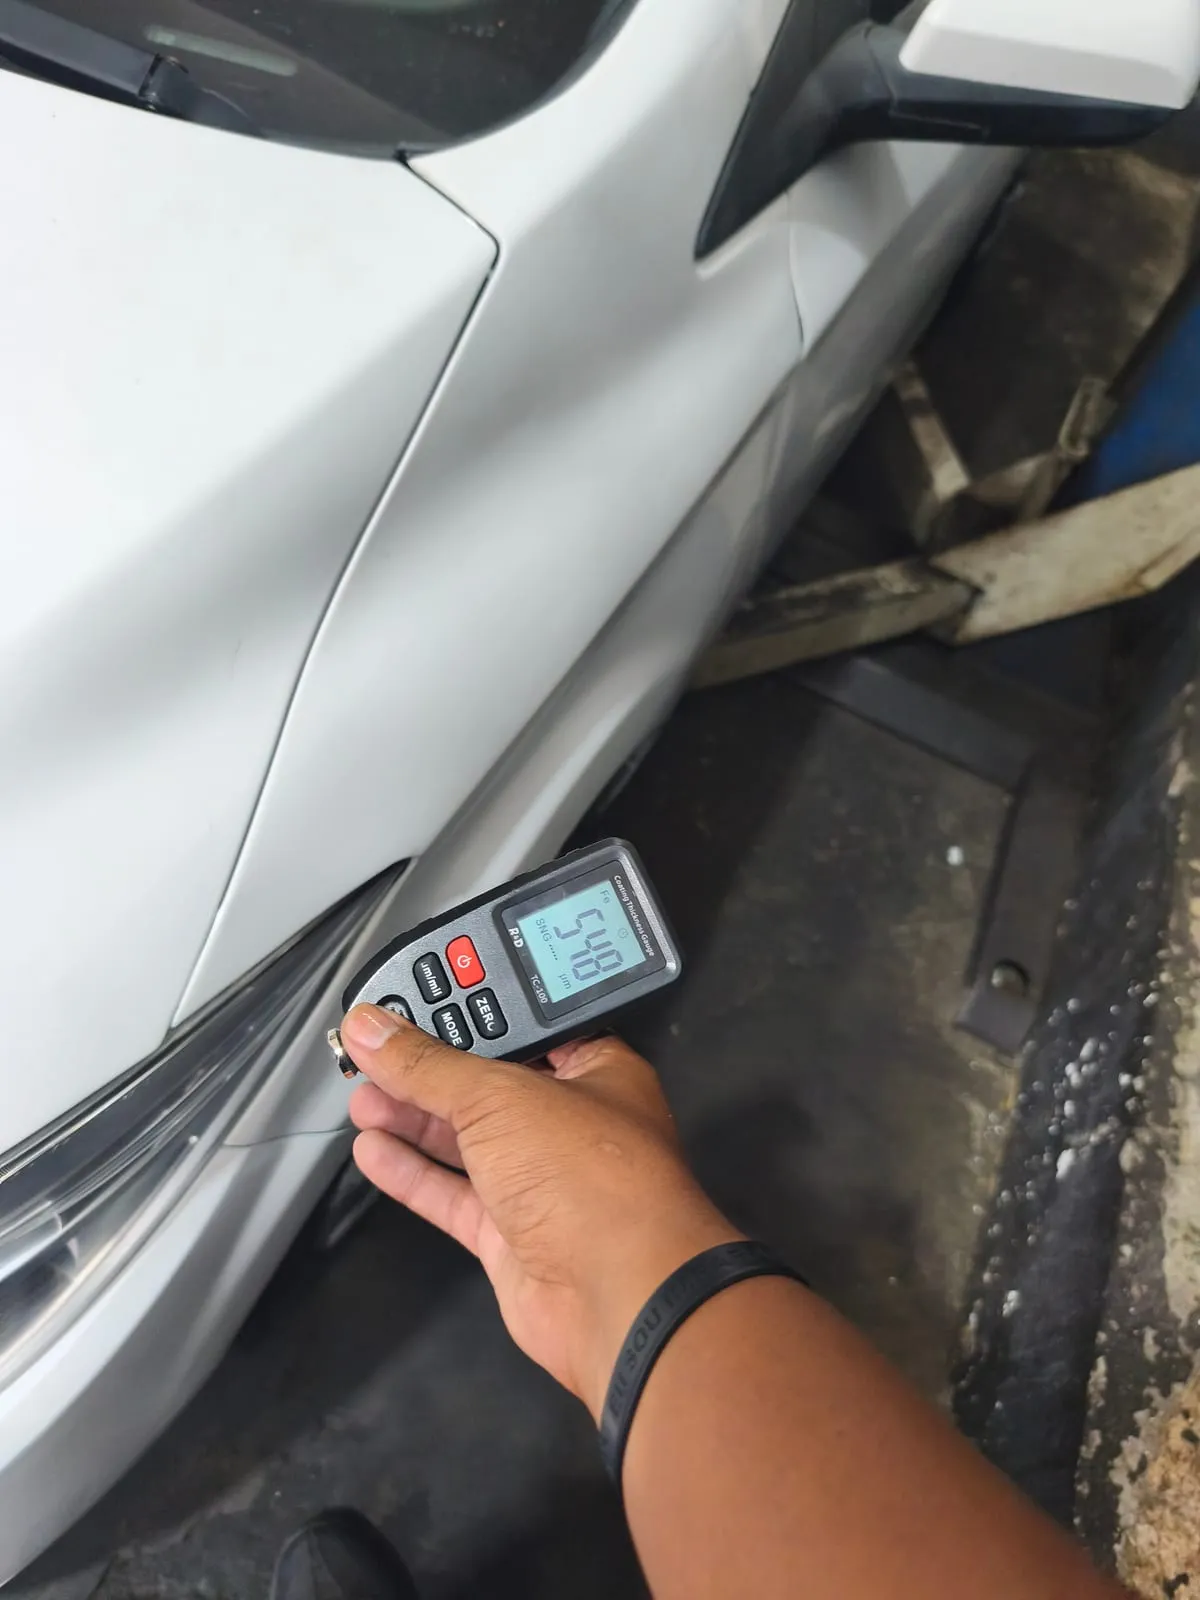
O laudo de vistoria cautelar documenta o estado do carro no dia da inspeção: se há sinais de batida estrutural, massa plástica em excesso, diferença de espessura de pintura entre painéis, sinais de que o carro já foi alagado, inconsistência na quilometragem do painel em relação ao histórico, e a situação documental (restrição, alienação, bloqueio). Tudo isso vem registrado com fotos e descrição técnica, item por item.
Esse tipo de registro é diferente do que a seguradora produz quando regula um sinistro. A regulação de sinistro é o processo interno pelo qual a seguradora avalia os danos, calcula valores e decide sobre cobertura, indenização ou perda total, seguindo os critérios do próprio contrato de seguro (apólice) e da política interna da empresa. São dois documentos com finalidades diferentes, mesmo que às vezes se completem — já mostramos em detalhes como a vistoria cautelar detecta carro com sinistro de seguradora.
Como o laudo pode ajudar na negociação
Na prática, o laudo cautelar entra como peça de apoio em pelo menos três situações comuns:
Primeiro, ao contratar um seguro para um carro usado recém-comprado: se o laudo mostra que o veículo está em boas condições, sem indícios de sinistro anterior, isso pode facilitar a conversa com a seguradora sobre o enquadramento do carro e eventuais exigências de vistoria própria dela. Se o laudo aponta algum reparo já feito e bem executado, apresentar esse documento com transparência evita surpresas depois, numa eventual regulação futura.
Segundo, quando o segurado desconfia que o valor oferecido pela seguradora para reparo ou indenização não condiz com o estado real do carro: um laudo cautelar recente, com fotos e descrição técnica detalhada, pode ser usado como argumento complementar na negociação, mostrando uma visão técnica independente sobre o estado do veículo antes ou depois do sinistro.
Terceiro, em uma negociação direta entre comprador e vendedor de um carro usado que já tinha seguro: o laudo cautelar ajuda a esclarecer, com data e fotos, qual era o estado do veículo antes da venda — um ponto que facilita (ou evita) uma futura discussão com a seguradora sobre responsabilidade por um dano preexistente.
Situações em que o laudo tem mais peso
O laudo tende a pesar mais quando é recente, feito por um vistoriador identificado, que assina o laudo, e vem acompanhado de fotos nítidas e descrição técnica clara — não apenas um “aprovado” genérico. Quanto mais detalhado e verificável, mais fácil fica para a seguradora (ou para quem está do outro lado da negociação, como o vendedor do carro) entender exatamente o que foi avaliado.
Também pesa mais em casos de compra e venda entre particulares, quando não há uma seguradora reguladora envolvida e o laudo cautelar é praticamente a única fonte técnica independente disponível para embasar uma negociação de preço ou de responsabilidade por um vício oculto encontrado depois da compra.
O que o laudo não substitui
É importante deixar claro o que o laudo cautelar não faz. Ele não substitui a vistoria própria que a seguradora pode exigir na contratação da apólice, não substitui a regulação oficial de sinistro, e não tem força de perícia judicial — para discussões formais em processo, a função é de outro tipo de documento técnico, com finalidade e rito próprios. O laudo cautelar é, antes de tudo, uma ferramenta preventiva e de apoio à decisão, não um instrumento jurídico de contestação.
Da mesma forma, nenhuma seguradora é obrigada a aceitar o laudo cautelar como prova definitiva de nada. Cada contrato de seguro tem suas próprias cláusulas sobre como o sinistro é apurado, e isso varia de empresa para empresa. Por isso, antes de contar com o laudo como argumento central numa negociação, vale confirmar com a sua seguradora como ela trata esse tipo de documento. Se a dúvida for sobre o próprio laudo cautelar, e não sobre o seguro, veja também como funciona a contestação do laudo de vistoria cautelar.
Como usar o laudo na prática
Para aproveitar melhor o laudo numa conversa com a seguradora (ou com a outra parte de uma negociação), alguns cuidados ajudam bastante:
Peça um laudo completo, com fotos de cada ponto avaliado e descrição clara dos achados, não apenas uma nota final. Guarde o laudo em PDF e em papel, junto com a nota fiscal da vistoria, para ter como anexar em e-mails ou protocolos. Se o carro já tem apólice ativa, vale um laudo complementar após qualquer sinistro relevante, comparando o estado anterior e posterior — isso ajuda a esclarecer o que já existia antes de o sinistro ocorrer. E sempre que o assunto for diretamente ligado a cobertura, indenização ou aprovação de seguro, trate o laudo cautelar como um reforço à sua argumentação, nunca como a palavra final — essa cabe à seguradora, de acordo com o que está na sua apólice.
Para quem está em Salvador, Lauro de Freitas ou região metropolitana, a Salvador Vistoria Cautelar atende a domicílio, com agendamento pelo WhatsApp e laudo fotográfico detalhado em até 24 horas, pronto para ser usado tanto numa negociação de compra e venda quanto como documento de apoio para discutir com a sua seguradora.
Perguntas frequentes
O laudo cautelar aumenta o valor da indenização automaticamente?
Não. Ele pode servir como argumento técnico de apoio, mas quem decide o valor da indenização é a seguradora, com base na regulação do sinistro e nas cláusulas da apólice.
Posso usar o laudo cautelar em vez da vistoria da seguradora?
Normalmente não. Muitas seguradoras exigem sua própria vistoria no momento da contratação ou do sinistro. Confirme diretamente com a sua seguradora se ela aceita ou considera um laudo externo.
Vale a pena fazer o laudo antes de contratar um seguro para carro usado?
Sim, é uma boa prática. Ter clareza sobre o real estado do carro antes de contratar o seguro evita divergências futuras na hora de um eventual sinistro.
Vai fechar negócio num carro usado?
O vistoriador vai até onde o carro está e entrega o laudo com fotos em até 24 horas.
Agendar pelo WhatsApp